Je ziet het misschien regelmatig gebeuren.
Je zoon komt thuis met een nieuw kledingpakket, terwijl zijn bankrekening bijna leeg is. Je dochter koopt toch dat ene product “omdat het in de aanbieding was”.
En als ouder vraag je jezelf af: “Waarom doe je dit nou? Je weet toch dat je geen geld hebt?”
Het voelt soms onbegrijpelijk. Misschien zelfs onverantwoord.
Toch wil ik je uitnodigen om er eens op een andere manier naar te kijken.
Want wat als dit gedrag niet voortkomt uit onverschilligheid of luiheid, maar uit iets heel anders?
Wat als deze keuzes, hoe frustrerend ze ook kunnen zijn, eigenlijk een logisch gevolg zijn van de levensfase waarin jongeren zich bevinden?
Het is geen onwil, maar ontwikkeling
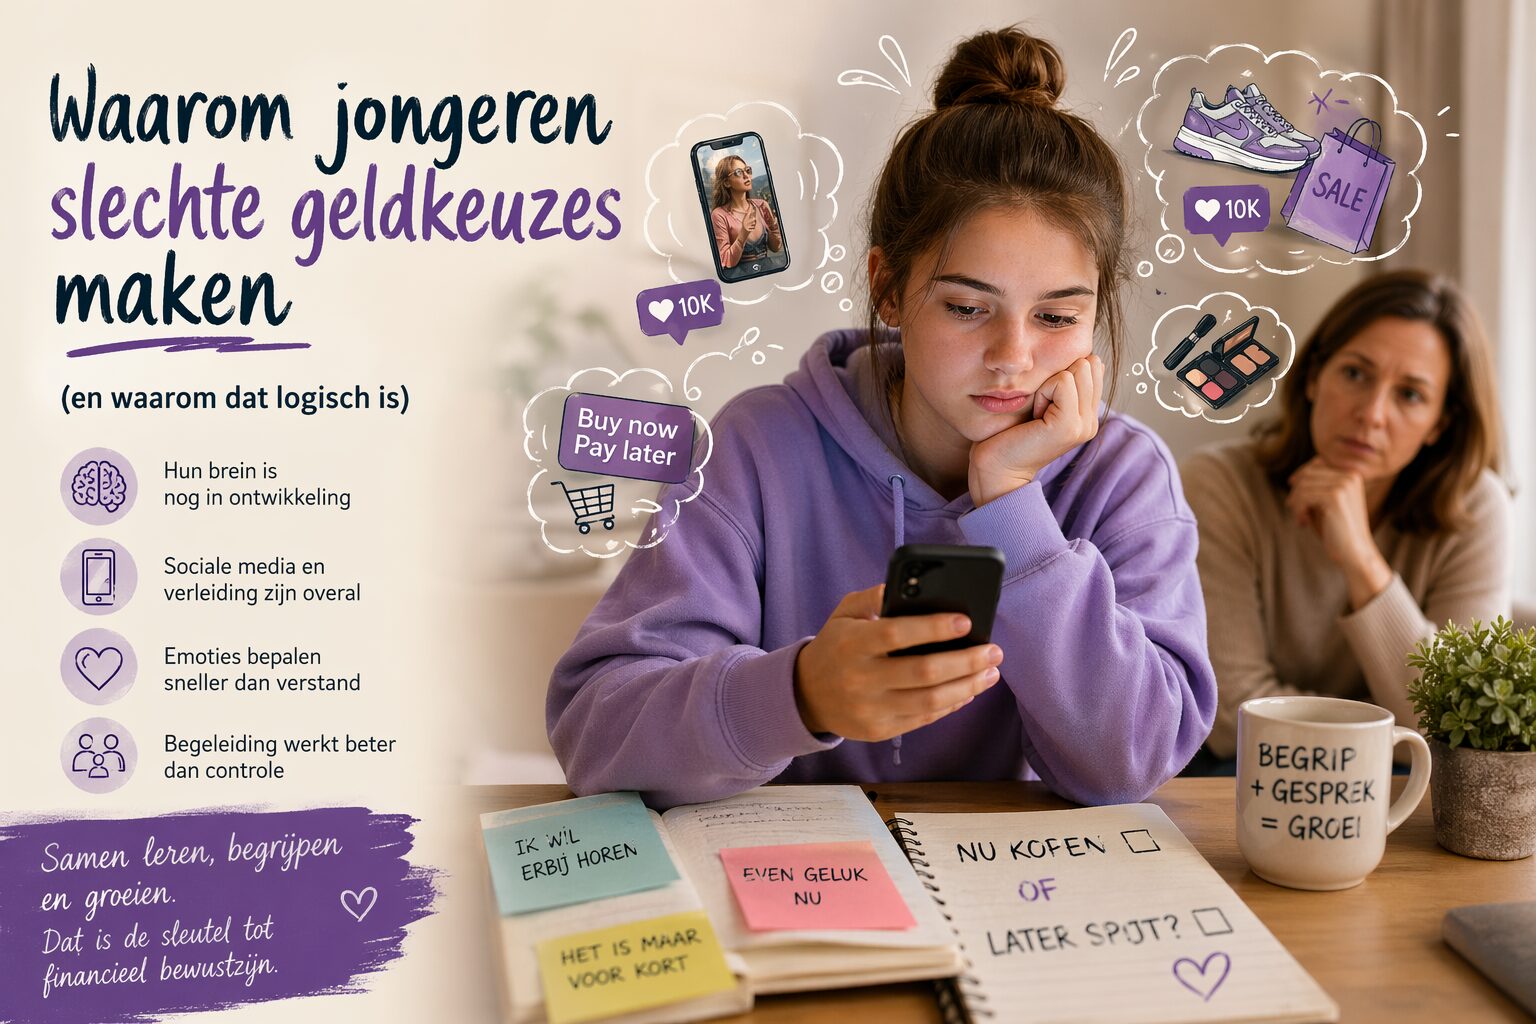
Tussen het zestiende en drieëntwintigste levensjaar gebeurt er ontzettend veel in het brein. Jongeren zijn volop bezig met het ontwikkelen van hun identiteit, zelfstandigheid en toekomst.
Maar één belangrijk onderdeel van het brein is nog niet volledig ontwikkeld: het deel dat verantwoordelijk is voor plannen, vooruitdenken, risico’s inschatten en impulsen beheersen.
Daar tegenover staat een brein dat juist sterk reageert op:
• de behoefte om erbij te horen
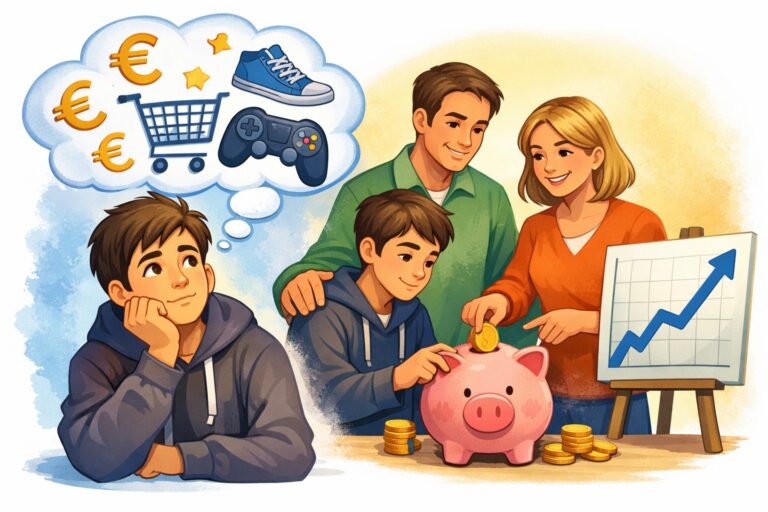
• directe beloning
• spanning en nieuwe ervaringen
• emoties
• korte termijn plezier
Met andere woorden: het verlangen wint het op dat moment vaak van het verstand.
Dat betekent niet dat jongeren niet weten wat verstandig is. Vaak weten ze dat heel goed. Alleen voelt de keuze op dát moment simpelweg belangrijker dan de gevolgen die later komen.
De wereld waarin jongeren opgroeien is totaal veranderd
Veel ouders vergelijken het onbewust met hun eigen jeugd.
“We moesten vroeger sparen voor iets.”
En dat klopt.
Maar jongeren groeien tegenwoordig op in een wereld waarin alles draait om direct beschikbaar zijn.
Met één klik is een bestelling geplaatst. Achteraf betalen is normaal geworden.
Sociale media laten voortdurend zien wat anderen kopen, dragen of beleven.
Slimme algoritmes weten precies waar jongeren gevoelig voor zijn en blijven hen verleiden.
Ze leven niet af en toe tussen reclame.
Ze leven er middenin.
Elke dag opnieuw.
Dat maakt weerstand bieden vele malen moeilijker dan vroeger.
Geld uitgeven is vaak emotie, geen rekensom
Veel mensen denken dat financiële problemen ontstaan doordat jongeren onvoldoende kennis hebben. Maar dat is maar een klein deel van het verhaal.
In mijn praktijk zie ik dat geldgedrag veel vaker wordt gestuurd door emoties.
Jongeren kopen bijvoorbeeld omdat ze:
• zichzelf willen belonen
• erbij willen horen
• stress of verveling willen verminderen
• zich even zekerder of gelukkiger willen voelen
Geld wordt daarmee een manier om een gevoel te beïnvloeden.
En gevoelens los je niet op met een Excel-bestand of een lesje budgetteren.
Juist daarom zijn gesprekken over geld vaak ingewikkelder dan ze lijken.
Waarom goedbedoelde reacties soms averechts werken
Als ouder wil je beschermen. Dat is logisch.
Je wilt voorkomen dat je kind fouten maakt, schulden krijgt of later in de problemen komt.
Daardoor schieten veel ouders automatisch in oplossingen.
Ze leggen uit.
Ze waarschuwen.
Ze worden boos.
Of ze lossen het uiteindelijk zelf op.
Allemaal vanuit liefde.
Maar jongeren ervaren dat vaak heel anders.
Ze voelen zich gecontroleerd, niet gehoord.
Het gevolg is dat gesprekken vastlopen. Sommige jongeren trekken zich terug.
Anderen gaan hun aankopen verbergen. Weer anderen leren vooral dat iemand anders het uiteindelijk wel oplost.
Niet omdat ze niet willen luisteren.
Maar omdat ze zich niet begrepen voelen.
Wat werkt dan wél?
In mijn werk als financieel- en budgetcoach begeleid ik zowel jongeren als ouders. Steeds opnieuw zie ik dat blijvende verandering niet begint bij cijfers, maar bij begrip.
Verandering ontstaat wanneer ouders eerst proberen te begrijpen voordat ze corrigeren.
Wanneer de vraag verandert van:
“Waarom heb je dit nou weer gedaan?”
naar:
“Wat maakte dat je dit graag wilde kopen?”
Dat ene verschil opent vaak een compleet ander gesprek.
Daarnaast is het belangrijk dat jongeren de ruimte krijgen om fouten te maken. Natuurlijk binnen veilige grenzen, maar zonder fouten ontstaat er zelden inzicht.
En juist dat inzicht zorgt uiteindelijk voor betere keuzes.
Ook helpt het om niet alleen over geld te praten, maar vooral over gedrag.
Niet alleen vragen wat iets kost, maar ook onderzoeken wat een aankoop iemand oplevert. Welk gevoel zit erachter? Welke behoefte probeert iemand eigenlijk te vervullen?
Tot slot zie ik dat ouders het meeste bereiken wanneer zij veranderen van controleur naar coach.
Niet alles overnemen.
Niet alles oplossen.
Maar begeleiden.
Slechte keuzes zijn vaak leerkeuzes
Als volwassenen noemen wij bepaalde beslissingen al snel “fout”.
Voor jongeren zijn het vaak juist de ervaringen waardoor ze zichzelf beter leren kennen.
Ze ontdekken wat impulsen met hen doen.
Ze ervaren de gevolgen van hun keuzes.
Ze leren verantwoordelijkheid nemen.
En precies daar ontstaat financieel bewustzijn.
Niet doordat iemand zegt wat verstandig is.
Maar doordat ze het zelf gaan ervaren en begrijpen.
De vraag is niet hoe je fouten voorkomt
Veel ouders zoeken naar manieren om hun kind tegen iedere misstap te beschermen.
Maar misschien is dat niet de belangrijkste vraag.
De echte vraag is:
Hoe help ik mijn kind om van fouten te leren?
Want uiteindelijk wil je geen jongere die nooit fouten maakt.
Je wilt een jongere die leert omgaan met geld, verleidingen, sociale druk en verantwoordelijkheid.
Dat is een vaardigheid waar hij of zij de rest van het leven profijt van heeft.
Herken je dit?
Misschien herken je één of meerdere van deze situaties:
• Je kind geeft geld uit zonder overzicht.
• Gesprekken over geld eindigen steeds in frustratie.
• Je merkt hoeveel invloed sociale media hebben op koopgedrag.
• Je wilt helpen, maar weet niet meer hoe.
Dan is het misschien tijd om niet nóg harder te sturen, maar juist anders te begeleiden.
Samen bouwen aan financieel bewust gedrag
In mijn jeugdtrainingen help ik jongeren om inzicht te krijgen in hun gedrag rondom geld. Ze leren bewustere keuzes maken, omgaan met verleidingen en weerstand bieden aan sociale druk.
Minstens zo belangrijk is dat ik ouders meeneem in dit proces.
Want wanneer ouders begrijpen wat er achter het gedrag van hun kind schuilgaat, veranderen gesprekken.
Er ontstaat meer begrip, minder strijd en meer ruimte om samen te groeien.
Financiële opvoeding gaat namelijk niet alleen over euro’s.
Het gaat over zelfvertrouwen.
Over verantwoordelijkheid.
Over keuzes durven maken.
En over leren omgaan met de wereld waarin jongeren vandaag de dag opgroeien.
Want uiteindelijk begint financiële zelfstandigheid niet bij een bankrekening.
Die begint bij bewust gedrag.
En daar begint de toekomst.