Koopdrang bij mannen: als kopen meer wordt dan gewoon iets moois willen hebben
Je hebt een goede baan. Je verdient je eigen geld. De rekeningen worden betaald.
Aan de buitenkant lijkt er misschien helemaal geen financieel probleem.
En toch gebeurt het steeds opnieuw.
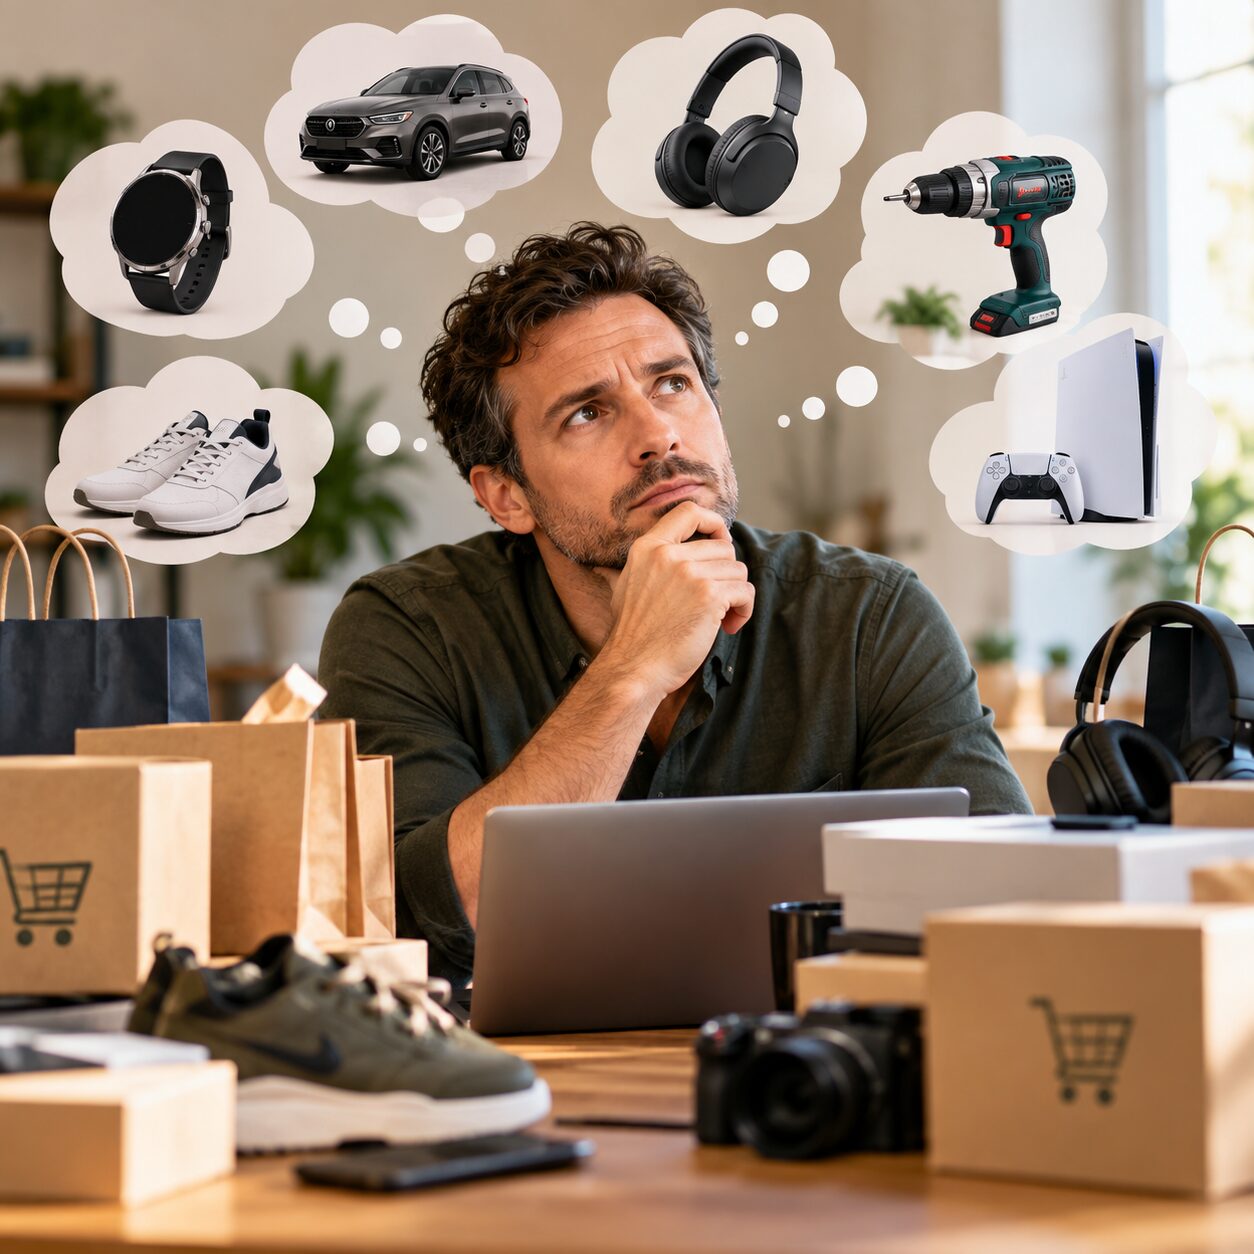
Die nieuwe telefoon. Een horloge. Gereedschap dat nét beter is dan wat je al hebt.
Een upgrade voor je auto. Nieuwe sneakers. Elektronica. Sportartikelen. Een gadget die je eigenlijk niet nodig hebt.
Je kijkt, vergelijkt en twijfelt even. En vervolgens koop je het toch.
Op het moment zelf voelt dat goed. Misschien zelfs geweldig. Maar dat gevoel duurt vaak verrassend kort. Daarna komt de gedachte:
Waarom heb ik dit eigenlijk gekocht?
En precies daar begint een onderwerp waar nog opvallend weinig over wordt gesproken: emotioneel koopgedrag en problematische koopdrang bij mannen.
Koopdrang is geen typisch vrouwenprobleem
Bij problematisch koopgedrag denken veel mensen nog steeds aan vrouwen die voortdurend kleding, schoenen of tassen kopen. Dat beeld is te simpel.
Wetenschappelijk onderzoek naar compulsive buying-shopping disorder (CBSD) heeft lange tijd vooral vrouwelijke onderzoeksgroepen bestudeerd. Daardoor weten we ook minder over hoe problematisch koopgedrag zich specifiek bij mannen manifesteert.
Recent onderzoek brengt daar verandering in. Een studie uit 2026 onder mensen die hulp zochten voor compulsief koopgedrag laat zien dat mannen en vrouwen op veel onderzochte gebieden helemaal niet zoveel van elkaar verschilden.
Een duidelijk verschil werd wel gevonden in wat er werd gekocht. Mannen kochten in deze onderzoeksgroep vaker elektronica, terwijl vrouwen vaker onder andere kleding, schoenen, tassen, cosmetica en sieraden kochten.
Dat is interessant. Want problematisch koopgedrag bij een man kan er anders uitzien dan het stereotype beeld dat veel mensen bij een ‘koopverslaving’ hebben.
Het kan zich verschuilen achter technologie, hobby’s, auto’s, verzamelen, sport, gereedschap of het steeds opnieuw willen hebben van een betere, nieuwere of uitgebreidere uitvoering.
Niet:
‘Ik heb een koopprobleem.’
Maar:
‘Dit heb ik nodig.’
‘Dit is voor mijn hobby.’
‘De oude was toch aan vervanging toe.’
‘Ik heb er hard voor gewerkt.’
‘Ik verdien het toch zelf?’
En soms is dat natuurlijk ook gewoon waar.
De belangrijke vraag is daarom niet alleen wat je koopt.
De belangrijkere vraag is:
Welke functie heeft kopen voor jou gekregen?
Wanneer wordt graag kopen problematisch?
Niet iedere man die graag spullen koopt of veel geld uitgeeft, heeft een koopverslaving. En één dure aankoop maakt iemand nog geen compulsieve koper.
Het wordt anders wanneer je merkt dat je steeds minder vrij bent in de beslissing om wel of niet te kopen.
In wetenschappelijk onderzoek naar compulsief koopgedrag komen kenmerken terug als een sterke drang of voortdurende preoccupatie met kopen, moeite om het koopgedrag onder controle te houden en doorgaan met kopen ondanks negatieve gevolgen.
Misschien herken je het zelf op een heel andere manier.
Je neemt jezelf voor deze maand niets meer te bestellen en doet het drie dagen later toch. Je verwijdert een winkel-app en installeert hem vervolgens opnieuw. Je hebt spullen thuis die nauwelijks gebruikt worden.
Je bent vaker bezig met zoeken, vergelijken en aanbiedingen bekijken dan je eigenlijk zou willen. Je aankoopbedragen worden hoger. Of je vertelt je partner liever niet precies wat iets heeft gekost.
Misschien is er financieel nog niet eens een groot probleem.
Maar je merkt wel dat je gedrag begint te veranderen.
Dan gaat het niet meer uitsluitend over geld. Dan gaat het ook over gedrag.
De aankoop begint vaak vóórdat je op ‘bestellen’ drukt.
Dit is een van de belangrijkste dingen die ik mensen over koopgedrag wil laten begrijpen:
Een problematische aankoop begint lang niet altijd bij het product.
Hij kan veel eerder beginnen.
Bij een zware werkdag. Een conflict. Verveling. Stress. Onrust. Een gevoel dat je tekortschiet. De behoefte om jezelf te belonen.
Of juist bij dat prettige gevoel van ergens naar zoeken, specificaties vergelijken, reviews lezen en uiteindelijk beslissen:
Deze wordt het.
Onderzoek laat zien dat er een verband bestaat tussen ervaren stress en de ernst van problematisch koopgedrag. Hoe dat verband precies werkt, is nog onderwerp van onderzoek. Stress kan een kwetsbaarheidsfactor zijn en mogelijk in bepaalde situaties een trigger vormen, maar het is te eenvoudig om te stellen dat stress rechtstreeks tot iedere problematische aankoop leidt.
En juist daarom vind ik het interessant om niet alleen naar de aankoop zelf te kijken.
Ik kijk niet alleen naar:
Wat heb je uitgegeven?
Ik wil juist weten:
Wat gebeurde er vóórdat je ging kopen?
Wat dacht je? Wat voelde je? Wat gebeurde er die dag? Wanneer ontstond de drang? En waar was je op dat moment eigenlijk naar op zoek?
Want soms koop je uiteindelijk niet alleen het product.
Je koopt ook het gevoel dat erbij hoort.
Het kan er financieel nog prima uitzien
Dit vind ik een belangrijk punt, juist bij mannen.
Problematisch koopgedrag hoeft niet te beginnen met schulden.
Je kunt een goed inkomen hebben. Een eigen huis. Een carrière. Een gezin. Spaargeld. En financieel ogenschijnlijk prima functioneren.
Maar ondertussen kan er iets anders gebeuren.
Je spaart structureel minder dan je zou kunnen. Je gebruikt geld dat eigenlijk voor andere doelen bedoeld was. Je schuift aankopen door naar een creditcard of achterafbetaling. Of je hebt steeds opnieuw een goede reden waarom juist déze aankoop wel verantwoord is.
Misschien merk je zelfs dat je steeds meer of vaker moet kopen om hetzelfde gevoel van voldoening te ervaren.
Financiële draagkracht en financiële grip zijn niet hetzelfde.
Een goed inkomen beschermt je niet automatisch tegen problematische geldpatronen. Het kan er juist voor zorgen dat de financiële consequenties langer onzichtbaar blijven.
Zolang de hypotheek, energierekening en boodschappen gewoon betaald kunnen worden, lijkt er immers weinig aan de hand.
Maar de echte vraag is niet alleen:
Kan ik het betalen?
De vraag is ook:
Waarom wil ik het zo graag kopen?
‘Maar ik kan ermee stoppen als ik wil’
Misschien wel.
De interessantste vraag is: doe je het ook?
Denk eens terug aan de afgelopen zes maanden. Hoe vaak heb je tegen jezelf gezegd:
Vanaf nu even rustig aan.
En hoe lang hield je dat vol?
Hoe vaak heb je achteraf een reden bedacht waarom een aankoop toch noodzakelijk was? Hoeveel spullen heb je gekocht waar je eerder ontzettend enthousiast over was, maar waar je nu nauwelijks meer naar omkijkt?
En misschien nog confronterender:
Hoe zou je je voelen als je partner vandaag al je aankopen én de bedragen van de afgelopen zes maanden zou bekijken?
Geen oordeel.
Wel informatie.
Want wanneer je aankopen gaat verbergen, bedragen kleiner maakt dan ze werkelijk waren of steeds vaker de behoefte voelt om je uitgaven te verdedigen, is het verstandig om daar aandacht aan te besteden.
Waarom ‘gewoon minder kopen’ vaak niet voldoende is
Als het alleen een rekensom was, zou het eenvoudig zijn.
Inkomsten min uitgaven. Budget instellen. Spaarbedrag bepalen. Klaar.
Maar mensen zijn geen spreadsheets.
Financieel gedrag wordt beïnvloed door emoties, gewoontes, overtuigingen, impulsen, beloning, stress, sociale omstandigheden en de betekenis die we aan geld en bezit geven.
Daarom kijk ik bij emotioneel koopgedrag niet uitsluitend naar cijfers.
Mijn achtergrond in financiële coaching, psychologie, gedrag en coaching komt hier juist samen.
Natuurlijk wil ik weten wat er financieel gebeurt. Maar ik wil vooral begrijpen waarom het gebeurt.
Wat is jouw trigger? Wat gebeurt er vlak vóór die koopdrang? Wat levert kopen je op dat moment op? En wat gebeurt er nadat de eerste voldoening verdwenen is?
Want wanneer je alleen probeert minder te kopen terwijl het onderliggende patroon hetzelfde blijft, blijf je met jezelf in gevecht.
Schaamte kan het probleem lang verborgen houden
Problematisch koopgedrag kan ongemakkelijk zijn om toe te geven. Zeker wanneer je gewend bent je zaken zelf op te lossen.
‘Zo erg is het niet.’
‘Andere mensen geven veel meer uit.’
‘Ik heb geen schulden, dus wat is het probleem?’
‘Volgende maand pak ik het anders aan.’
Totdat volgende maand opnieuw hetzelfde gebeurt.
Compulsief koopgedrag wordt in wetenschappelijk onderzoek in verband gebracht met emotionele belasting, negatieve financiële en relationele gevolgen en verminderd dagelijks functioneren.
Daarom vind ik het belangrijk dat we ook over mannen en koopdrang gaan praten.
Niet met een opgeheven vingertje.
Niet vanuit: je mag niets meer kopen.
En ook niet vanuit: geef gewoon minder geld uit.
Maar vanuit een veel belangrijkere vraag:
Heb jij nog de regie over je aankoop, of begint de aankoop steeds vaker de regie over jou te krijgen?
Vijf vragen die je jezelf vandaag kunt stellen
Je hoeft jezelf geen etiket op te plakken. Je hoeft ook niet meteen te bepalen of je wel of geen ‘koopverslaving’ hebt.
Begin eens met eerlijk antwoord geven op deze vijf vragen:
1. Koop ik regelmatig iets om mijn stemming te veranderen?
2. Neem ik mezelf voor minder te kopen, maar lukt dat steeds maar tijdelijk?
3. Verberg, verklein of verdedig ik aankopen tegenover mijn partner of omgeving?
4. Ben ik opvallend veel tijd kwijt aan zoeken, vergelijken, aanbiedingen bekijken of nadenken over mijn volgende aankoop?
5. Ervaar ik na een aankoop regelmatig spijt, onrust, schuldgevoel of financiële stress?
Eén keer ‘ja’ betekent niet dat je een koopverslaving hebt.
Maar wanneer je jezelf op meerdere punten herkent en hetzelfde patroon steeds terugkomt, is het verstandig om verder te kijken.
Niet alleen naar je geld.
Naar je gedrag met geld.
Dit is waar financiële grip werkelijk begint
Ik werk vanuit één belangrijk uitgangspunt:
Je hoeft niet eerst financieel vast te lopen voordat je naar je gedrag mag kijken.
Sterker nog: hoe eerder je een patroon herkent, hoe meer ruimte er is om er iets aan te veranderen.
Het doel is wat mij betreft ook niet dat je nooit meer iets moois mag kopen.
Het doel is dat jij weer bewust kunt kiezen.
Kopen omdat je iets daadwerkelijk wilt of nodig hebt. Niet omdat stress, onrust, verveling, bewijsdrang of de behoefte aan beloning op dat moment de beslissing voor je neemt.
Dat verschil is financiële grip.
En precies daar ga ik de komende tijd veel meer over schrijven.
Over wat er vóór een aankoop gebeurt. Over triggers. Over stress en beloning. Over de gedachten waarmee je een aankoop voor jezelf goedpraat. Over geheimhouden. Over relaties. Over geld. En over terugval in oude patronen.
Maar vooral over de vraag hoe je ervoor zorgt dat jij weer bepaalt wat er met je geld gebeurt.
Herken je jezelf hierin?
Dan hoef je vandaag nog niet te besluiten dat je een ‘koopprobleem’ hebt.
Maar stel jezelf wel één eerlijke vraag:
Als er het komende jaar niets verandert aan mijn koopgedrag, waar sta ik dan over twaalf maanden?
Misschien is dát het moment om niet langer alleen naar je aankopen te kijken, maar naar het patroon erachter.
Want grip op geld begint niet bij minder mogen kopen.
Het begint bij begrijpen waarom je koopt.
Marina Hendriks
Cijfers & Letters Management en Coaching
Expert in geldgedrag • Financiële grip • Emotioneel koopgedrag